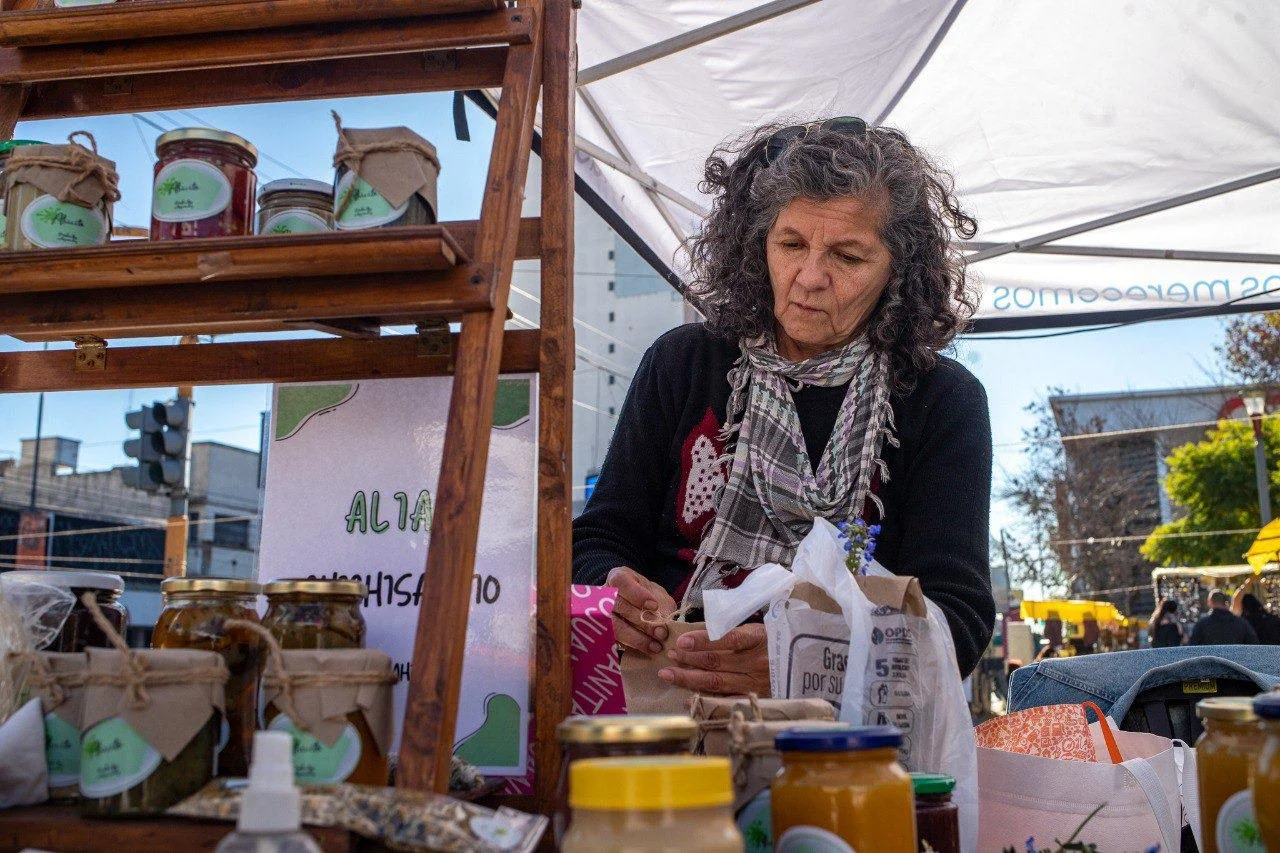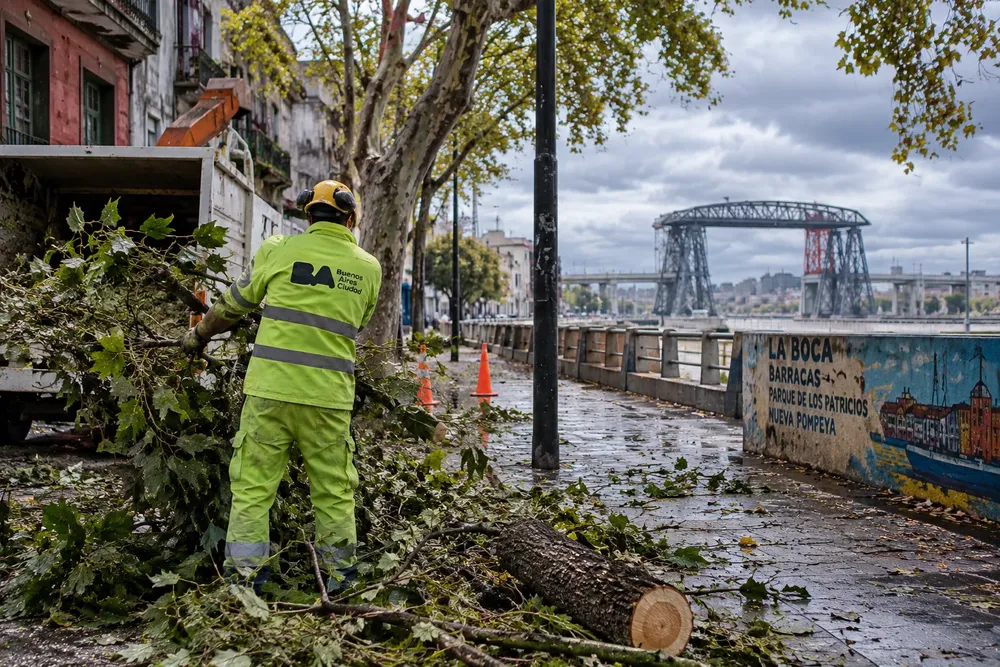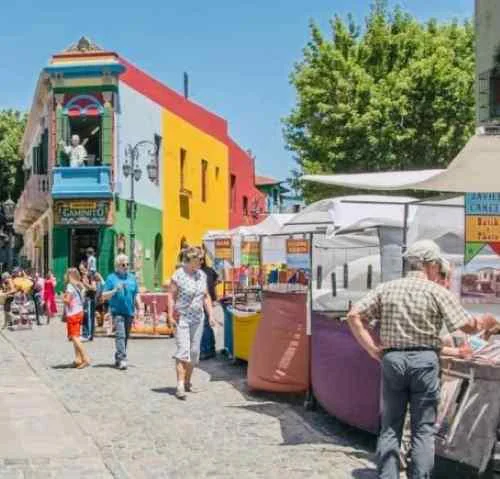
Artesanos y delegados de la feria, expresaron el rechazo a la instalación de los nuevos puestos y cuestionó que las estructuras puedan interponerse entre quienes recorren la zona y el Riachuelo.
 Editor
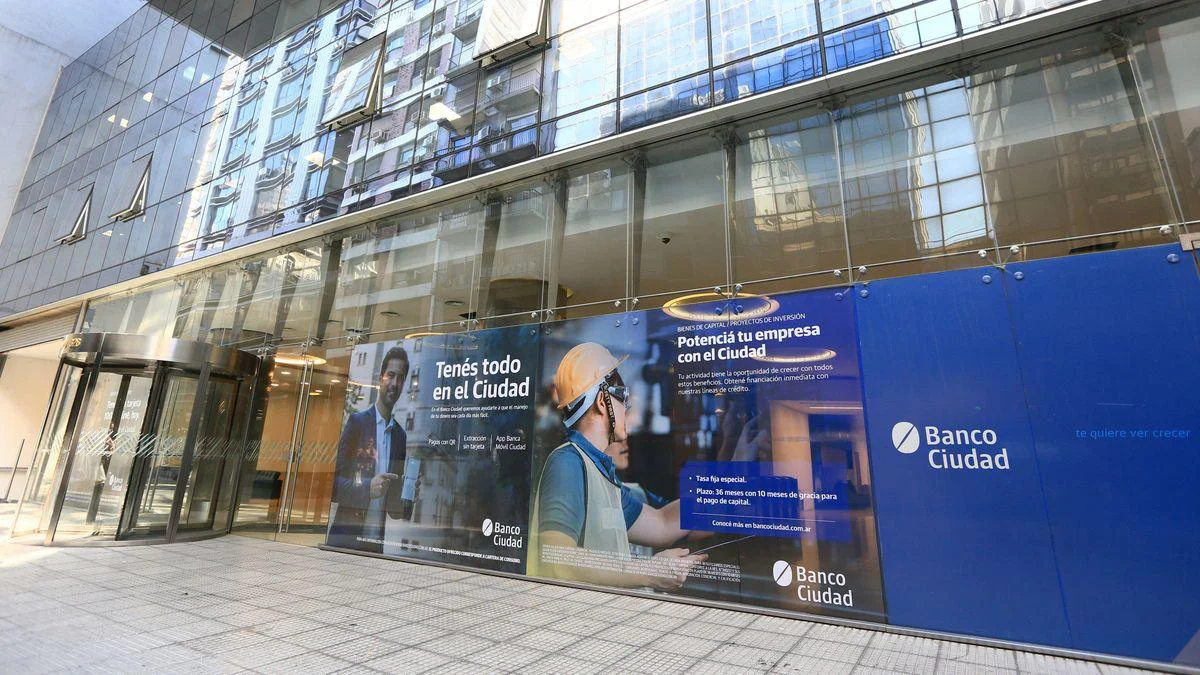
Los comercios y pequeños negocios que necesiten financiamiento para afrontar gastos corrientes, hacer una refacción o incorporar equipamiento tienen durante septiembre una alternativa específica del Banco Ciudad, aunque el plazo para acceder a una de las promociones vigentes termina a fin de mes.
La entidad mantiene hasta el 30 de septiembre de 2026 una línea destinada a comercios que sean personas físicas con actividad comercial o personas jurídicas y que estén registradas como MiPyME. El crédito puede utilizarse para capital de trabajo, refacciones o adquisición de equipamiento, y tiene un plazo de hasta 24 meses.
La propuesta contempla una tasa nominal anual fija del 35%, con una tasa efectiva anual del 41,20% y un costo financiero total efectivo anual del 46,32%, según las condiciones publicadas por el banco. La aprobación queda sujeta a la evaluación comercial y crediticia de cada solicitante.
Para un comercio de Barracas, La Boca, Parque Patricios o Nueva Pompeya, la posibilidad de acceder no depende de estar ubicado en un barrio determinado de la Ciudad. Lo que establece la entidad como condición es que se trate de un comercio —persona física con actividad comercial o persona jurídica— registrado como MiPyME y que cumpla con los requisitos de calificación.
Por eso, la utilidad de la información para quienes trabajan en el sur porteño está menos en la ubicación y más en aterrizar qué puede financiar un negocio con esta línea y qué condiciones tiene que cumplir antes de solicitarla.
El destino de los fondos es uno de los puntos centrales de la propuesta. El crédito puede utilizarse para capital de trabajo, una categoría que comprende necesidades financieras vinculadas con el funcionamiento habitual de la empresa. También contempla refacciones del establecimiento o adquisición de equipamiento. Esto abre escenarios diferentes para un pequeño comercio.
Un local que necesita afrontar gastos vinculados con su funcionamiento puede analizar la alternativa como financiación de capital de trabajo. Un negocio que está haciendo una renovación del establecimiento puede destinar los fondos a una refacción, mientras que otro puede utilizarlos para incorporar equipamiento.
La financiación no implica, de todos modos, una aprobación automática. El Banco Ciudad aclara que las operaciones están sujetas a aprobación comercial y calificación crediticia. También establece que se trata de una oferta para cartera comercial.
El vencimiento del 30 de septiembre hace que la fecha sea especialmente relevante para los comercios que estén evaluando esta posibilidad. La promoción comenzó el 15 de junio y se mantiene hasta el último día de septiembre, de acuerdo con las condiciones publicadas por el banco.
La misma entidad tiene además otras alternativas para quienes trabajan por cuenta propia. Su línea Ciudad Emprendedores, por ejemplo, contempla personas físicas con actividad comercial, monotributistas y responsables inscriptos registrados como MiPyME. En una de sus modalidades, con aval de una Sociedad de Garantía Recíproca, publica montos máximos de hasta $75 millones para monotributistas y $225 millones para responsables inscriptos, destinados a capital de trabajo.
También existe una modalidad a sola firma para emprendimientos en marcha registrados como MiPyME, con montos máximos publicados de hasta $25 millones para monotributistas y $90 millones para responsables inscriptos. En ambos casos, la entidad aclara que la financiación está sujeta a sus condiciones y evaluación crediticia.
Para quienes tienen un negocio en Comuna 4, una diferencia importante está entonces en identificar qué línea corresponde a cada situación. No es lo mismo un comercio que necesita financiar capital de trabajo que un emprendimiento que busca comprar equipamiento, ni tienen necesariamente las mismas condiciones una persona física con actividad comercial y una sociedad.